NISA口座開設とは?税務署審査にかかる日数

画像出典: パブリックドメイン(Wikimedia Commons)
NISA口座は1人につき1金融機関でしか持てません。申込先の金融機関が投資家に代わって税務署へ申請し、二重口座でないかの確認が行われます。2019年1月の制度改正で、この確認完了を待たずに口座開設・取引開始ができるようになっており、税務署の審査完了までは1〜2週間、金融機関によっては2〜3週間かかるとの案内があります。
NISA口座の開設は、通常の証券口座より一手間多い手続きです。証券会社に申し込んだあと、その証券会社が投資家に代わって税務署へ申請し、「同じ人が別の金融機関でもNISA口座を持っていないか」の確認が入ります。ここが、普通の口座開設との一番の違いです。
正直なところ、この仕組みを知らないまま申し込むと「審査中」の表示の意味が分からず、余計に不安になります。逆に流れさえ分かっていれば、待つべき期間なのか、こちらが何か対応すべき状態なのかを自分で判断できます。順番に見ていきましょう。
NISA口座は複数の証券会社で作れる?
NISA口座は、1人につき1つの金融機関でしか持てません。ここが最初の分かれ道です。通常の課税口座(特定口座・一般口座)はA証券とB証券の両方に持てますが、NISA口座は「A証券とB証券に1つずつ」という持ち方ができません。
もし複数の金融機関へ同時に申し込んでしまった場合はどうなるか。税務署の確認の結果、要件を満たした最初の1口座だけが正式なNISA口座として認められ、他の申込みは無効になります。どちらが残るかを自分で選べるわけではないので、申込み前に「どこで作るか」を決め切っておくのが安全です。
取扱商品や積立の設定方法は金融機関ごとに違います。あとで変更もできますが、変更には年1回という制限と受付期間があります(次章)。「とりあえず両方申し込んで比べる」は、この制度では使えない進め方です。
NISA口座の開設手順は?
流れそのものはシンプルで、4つの段階に分かれます。自分が動くのは最初だけで、あとは金融機関と税務署の側で進みます。
- 金融機関を1つ決めて申し込む証券会社や銀行のNISA口座開設フォームから申込みます。総合口座(課税口座)を持っていない場合は、総合口座とNISA口座を同時に申し込む形が一般的です。
- 本人確認書類とマイナンバーを提出するマイナンバーカード、または運転免許証などの本人確認書類+マイナンバー確認書類を提出します。この書類の種類で、後の審査タイミングが変わります(後述)。
- 金融機関が税務署へ申請するここは自分では何もしません。申込みを受けた金融機関が、投資家に代わって税務署へNISA口座開設を申請します。
- 税務署が二重口座でないことを確認する他の金融機関にNISA口座がないかが確認されます。問題がなければ、そのまま正式なNISA口座として確定します。
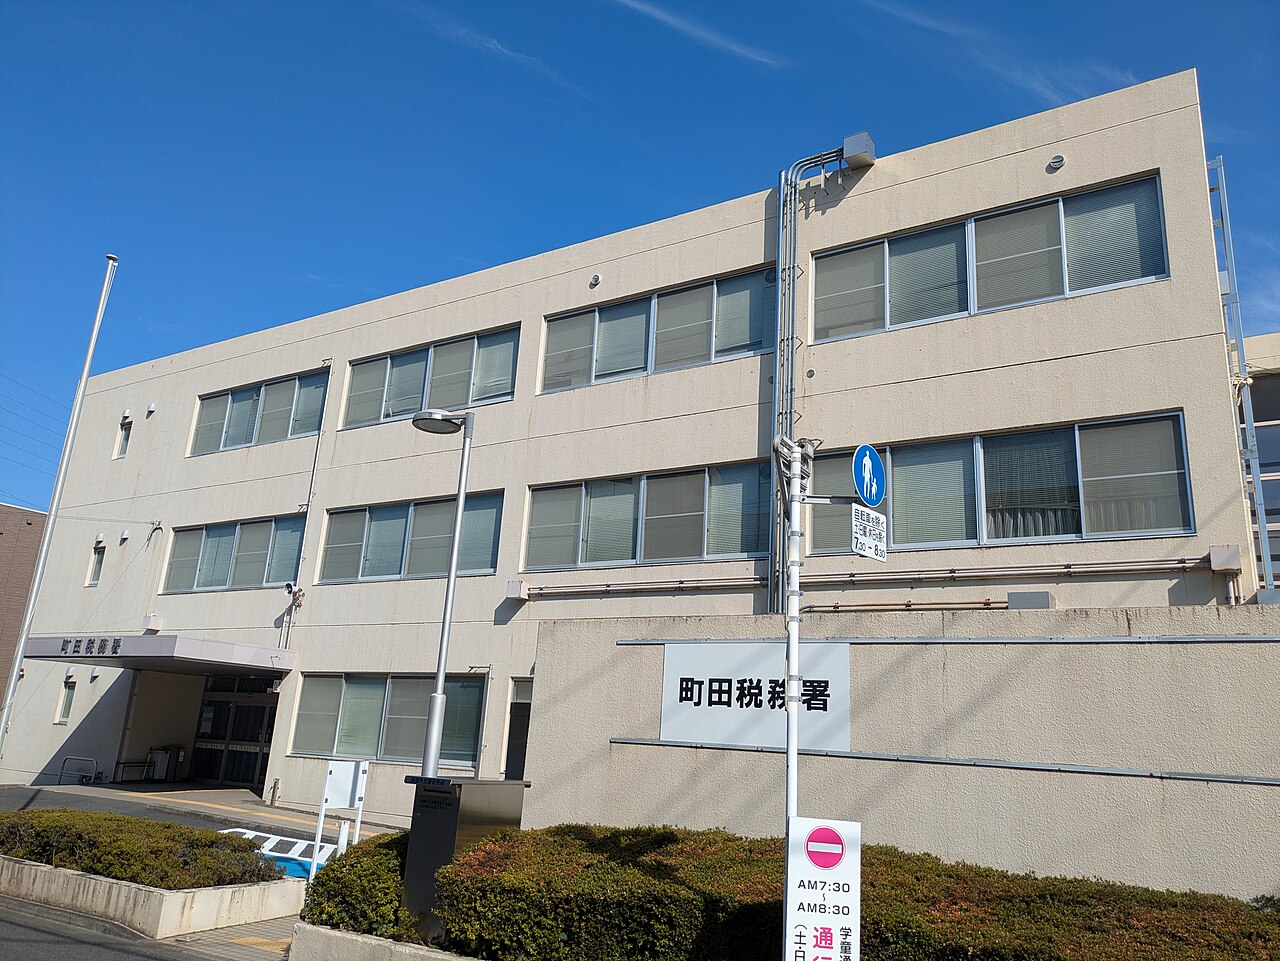
上の写真のような税務署の窓口へ、自分で出向く必要はありません。申請は金融機関が代行するため、投資家がやることは書類の提出までです。
取引が始められるのは審査の前?後?
ここが誤解されやすいところです。2019年1月から、税務署における二重口座でないことの確認を待たずに、NISA口座を開設して取引を開始できるようになりました。確認は開設・取引開始のあとに行われます。
つまり「取引を始められるまでの日数」と「税務署の審査が正式に完了するまでの日数」は別物です。同じ話だと思っていると、審査中の表示を見て買付を止めてしまったり、逆にいつまで待てばいいのか分からなくなったりします。
- 税務署での審査:通常1〜2週間程度とする案内がある
- 金融機関によっては、税務署の審査完了まで2〜3週間、申込みから開設完了まで合計3〜4週間程度とする案内もある
- 取引開始は、上記の審査完了を待たずに可能な金融機関が多い
幅があるのは、金融機関ごとに案内が異なるためです。正確な日数は、自分が申し込む金融機関の案内ページで確認するのが確実です。
本人確認書類の種類で順番が変わる
提出する書類によって、税務署の審査が入るタイミングが前後します。
| マイナンバーカードを提出 | 口座開設後、初期設定の完了前に税務署審査が行われる |
|---|---|
| 運転免許証など | 口座開設後、初期設定が完了した後に税務署審査が行われる |
どちらでも開設はできます。ただし「いつ使えるようになるか」の見通しが立てにくくなるのは後者のパターンです。手元にマイナンバーカードがあるなら、そちらで提出したほうが進行が読みやすくなります。
待ち時間にできることはあります。積立の設定内容を決めておく、毎月いくらまでなら生活に影響なく続けられるかを計算しておく、といった準備です。金額の設計は口座が使えるようになってから慌てて決めるより、待っている間のほうが落ち着いて考えられます。
あとから金融機関を変えられる?
変更はできますが、条件があります。金融機関の変更は年1回のみ、受付期間は「変更したい年の前年10月1日〜変更したい年の9月30日」です。
さらに重要な条件がひとつ。その年の1月1日以降に非課税枠を1円でも使っている場合、その年中の変更はできず、翌年からの変更になります。「1回でも買付をしたら、その年はもう動かせない」と覚えておくと分かりやすいです。
金融機関を変更しても、変更前の金融機関で買い付けた商品は、その金融機関で非課税保有期間が終了するまでそのまま保有できます。移し替えや売却を強いられるわけではありません。ただし口座が2つの金融機関にまたがるため、管理する場所が増えることは頭に入れておいてください。
つまずきやすいのはどこ?
手順自体で失敗する人は多くありません。つまずきは、制度の前提を知らないまま進めたときに起きます。
- 他の金融機関にNISA口座を申し込んでいないか(二重申込みは片方が無効になる)
- 今年すでにNISA枠を使っていないか(使っていると年内の金融機関変更はできない)
- 提出する本人確認書類はどれか(審査・取引開始のタイミングが変わる)
特に多いのが1つ目です。「比較のために両方申し込む」という発想が、通常の証券口座では通用しても、NISA口座では通用しません。要件を満たした最初の1口座だけが有効になり、残りは無効として処理されます。
3つ目は、知らないと「同じ日に申し込んだ知人はもう買えているのに、自分はまだ」という状況の理由が分からなくなります。書類の種類が違えば審査の順番も違う、というだけの話です。
口座ができたら、最初に何をする?
口座が使える状態になっても、いきなり満額を投じる必要はありません。まずは金融機関の画面で、次の3つを確認しておくと運用が始めやすくなります。
- NISA口座で買う設定になっているか確認する買付画面には「NISA口座」「特定口座」などの選択欄があります。ここが課税口座のままだと、NISAの非課税は適用されません。
- 年間の投資枠の残りを確認するつみたて投資枠は年120万円、成長投資枠は年240万円、合計で年360万円が上限です。残高照会の画面に使用済み・残りの枠が表示されます。
- 積立の金額と日付を決める月々いくら、いつ引き落とすかを設定します。無理のない金額から始め、続けられることを優先します。
枠の使い分けの詳細は制度の別テーマになるため、ここでは上限額だけ押さえておけば十分です。まずは「NISA口座で買えている」状態を作ることが先決です。
本記事は制度と手続きの解説であり、特定の金融機関・商品の推奨や投資助言ではありません。投資は自己責任であり、元本は保証されません。NISA口座内であっても、購入した商品の価格が下落して損失が生じる可能性があります。制度の詳細や最新の取扱いは、金融庁および各金融機関の公式案内をご確認ください。
よくある質問
NISA口座は複数の証券会社で開設できますか?
できません。NISA口座は1人につき1つの金融機関でのみ保有できます。複数の金融機関に同時に申し込んだ場合、税務署の確認の結果、要件を満たした最初の1口座だけが正式なNISA口座として認められ、他の申込みは無効になります。
NISA口座の開設にはどのくらい日数がかかりますか?
税務署での審査は通常1〜2週間程度とする案内があり、金融機関によっては審査完了まで2〜3週間、申込みから開設完了まで合計3〜4週間程度とする案内もあります。ただし2019年1月からは税務署の確認完了を待たずに口座を開設し取引を開始できるため、取引開始までの日数と審査完了までの日数は別に考える必要があります。
NISA口座の金融機関は後から変更できますか?
変更は年1回のみ可能で、受付期間は変更したい年の前年10月1日から変更したい年の9月30日までです。ただしその年の1月1日以降に非課税枠を1円でも利用している場合は、その年中の変更はできず、翌年からの変更となります。
本人確認書類の種類によって手続きは変わりますか?
税務署審査のタイミングが変わります。マイナンバーカードを提出した場合は口座開設後・初期設定完了前に審査が行われ、運転免許証などの場合は口座開設後、初期設定が完了した後に審査が行われます。どちらでも開設自体は可能です。
※記事で使用した内容・数値は変更される場合があります。最新情報は公式サイトをご確認ください。